เทรดทองเสียภาษีไหม คำตอบคือ "อาจต้องเสีย" ขึ้นอยู่กับว่าคุณเทรดทองแบบไหน กำไรจากการซื้อขายทองถือเป็นเงินได้ที่อาจต้องนำไปยื่นภาษีเงินได้บุคคลธรรมดา แต่กฎหมายไทยแยกการขายทองจริง (รวมออมทองกับร้านทองในไทย) การเทรด Gold Futures ใน TFEX (Thailand Futures Exchange ตลาดสัญญาซื้อขายล่วงหน้า) และการเทรด CFD (Contract for Difference สัญญาซื้อขายส่วนต่าง) ทองกับโบรกเกอร์ต่างประเทศออกจากกันชัดเจน
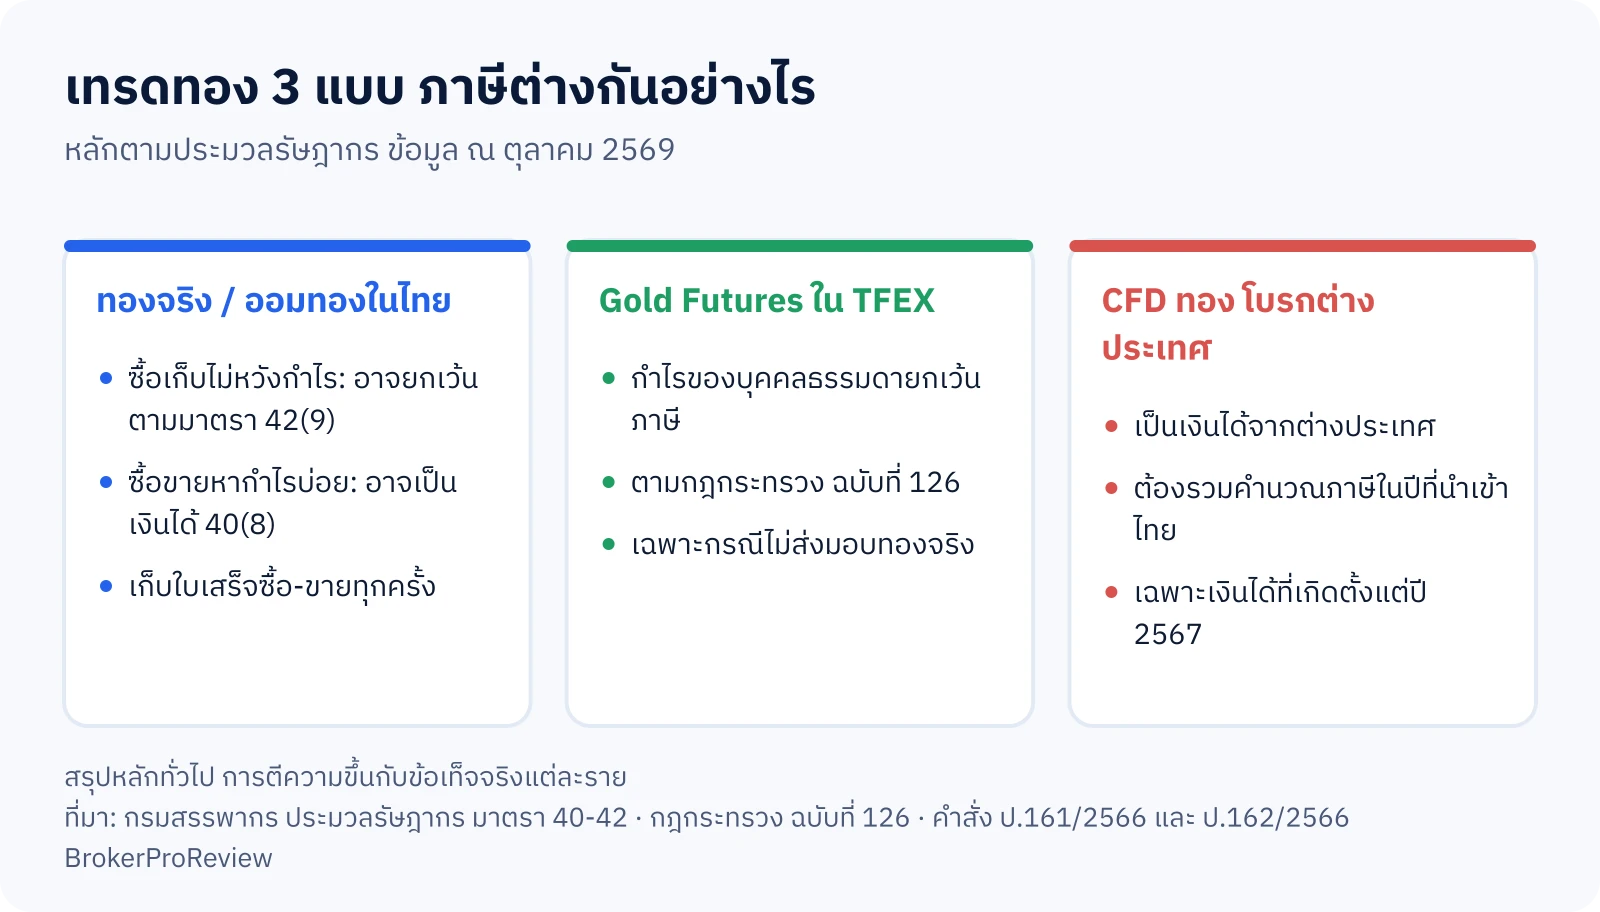
สรุปสั้นที่สุด ณ ตุลาคม 2569: ขายทองที่ซื้อเก็บโดยไม่ได้มุ่งค้ากำไรอาจได้รับยกเว้น ซื้อขายทองถี่ ๆ เพื่อหากำไรอาจถูกจัดเป็นเงินได้ประเภทที่ 8 กำไรจาก TFEX ของบุคคลธรรมดาได้รับยกเว้น ส่วนกำไร CFD จากโบรกต่างประเทศต้องรวมคำนวณภาษีในปีที่โอนเข้าไทย และมาตรการเก็บภาษีแพลตฟอร์มซื้อขายทองที่เป็นข่าวยังไม่มีผลบังคับใช้
หลายคนค้นว่า เทรดทอง เสียภาษีไหม แล้วเจอแต่ข่าว บทความนี้อ้างตัวบทจากกรมสรรพากรเป็นหลัก ถ้าคุณอยากรู้วิธีคำนวณภาษีแบบขั้นบันไดและขั้นตอนยื่นแบบ ภ.ง.ด.90 แบบละเอียด อ่านต่อได้ที่ บทความภาษีการเทรด Forex ซึ่งใช้หลักเดียวกับ CFD ทอง ที่นี่จะเน้นเฉพาะสิ่งที่ต่างกันเมื่อสินทรัพย์เป็นทองคำ
เทรดทองเสียภาษีไหม: ตารางสรุป 3 กรณีตามกฎหมายไทย
ก่อนลงรายละเอียด ดูภาพรวมจากตารางนี้ก่อน ทุกแถวอ้างอิงตัวบทที่ตรวจสอบได้บนเว็บไซต์กรมสรรพากร
เทียบภาษี 3 วิธีเทรดทอง (ข้อมูล ณ ตุลาคม 2569)
| วิธีเทรดทอง | ประเภทเงินได้ / สถานะ | ต้องยื่นไหม | หลักฐานที่ควรเก็บ | ฐานกฎหมาย |
|---|---|---|---|---|
| ทองแท่ง ทองรูปพรรณ และออมทองกับร้านทองในไทย | ซื้อเก็บไม่มุ่งหากำไร: อาจยกเว้น · ซื้อขายเพื่อหากำไร: อาจเป็นเงินได้ 40(8) | กรณียกเว้นก็ควรแสดงรายการในแบบ · กรณี 40(8) ต้องรวมคำนวณ | ใบเสร็จซื้อ ใบเสร็จขาย รายการเดินบัญชีจากแอป | ประมวลรัษฎากร มาตรา 40(8) และ 42(9) |
| Gold Futures ใน TFEX | กำไรของบุคคลธรรมดาได้รับยกเว้น เฉพาะสัญญาที่ไม่มีการส่งมอบสินค้า | ไม่ต้องนำกำไรส่วนนี้มารวมคำนวณ | รายงานสรุปจากโบรกเกอร์ที่ได้รับอนุญาต | กฎกระทรวง ฉบับที่ 126 ข้อ 2(75) |
| CFD ทอง (XAU/USD) กับโบรกต่างประเทศ | เงินได้จากต่างประเทศของผู้อยู่ในไทย | ต้องรวมคำนวณในปีที่นำเงินเข้าไทย (เงินได้ตั้งแต่ปี 2567) | Statement รายปี หลักฐานการโอนเงินเข้าไทย | มาตรา 41 วรรคสอง · คำสั่ง ป.161/2566 และ ป.162/2566 |
ขายทองได้กำไร เสียภาษีไหม: ทองแท่ง ทองรูปพรรณ และออมทอง
ตาม ประมวลรัษฎากร มาตรา 38–64 บนเว็บไซต์กรมสรรพากร มาตรา 42(9) ยกเว้นเงินได้จาก "การขายสังหาริมทรัพย์อันเป็นมรดก หรือสังหาริมทรัพย์ที่ได้มาโดยมิได้มุ่งในทางการค้าหรือหากำไร" ทองคำเป็นสังหาริมทรัพย์ ดังนั้นคนที่ซื้อทองเก็บไว้เป็นเงินออมหรือได้รับเป็นมรดก แล้ววันหนึ่งนำไปขาย อาจได้รับยกเว้นภาษี
อีกด้านหนึ่ง มาตรา 40(8) จัดให้ "เงินได้จากการธุรกิจ การพาณิชย์ … หรือการอื่น" เป็นเงินได้พึงประเมินประเภทที่ 8 ถ้าพฤติกรรมของคุณคือซื้อเช้าขายเย็น หรือซื้อขายผ่านแอปร้านทองหลายสิบครั้งต่อเดือนเพื่อเก็งกำไรส่วนต่าง เจ้าพนักงานอาจมองว่าเป็นการ "มุ่งหากำไร" และไม่เข้าข้อยกเว้น 42(9) อีกต่อไป
ภาษีออมทองผ่านแอปร้านทองในไทย
ออมทองกับร้านทองในไทยคือการซื้อทองคำจริงที่ร้านเก็บรักษาไว้ให้ หลักภาษีจึงเหมือนการซื้อทองแท่ง คือดูที่เจตนาและลักษณะการซื้อขาย การออมสะสมรายเดือนแล้วขายเมื่อจำเป็นต้องใช้เงิน มีลักษณะต่างจากการกดซื้อขายรายวันเพื่อทำกำไรส่วนต่าง
ข้อควรรู้คือการยกเว้นตามมาตรา 42(9) ไม่ได้ "ยกเว้นอัตโนมัติ" เสมอไป คำพิพากษาฎีกาที่ 1005/2514 ที่กรมสรรพากรเผยแพร่ วางหลักว่าผู้ขายทรัพย์สินที่มีหลักฐานทางทะเบียนต้องแสดงรายการขอยกเว้นในแบบแสดงรายการภาษี หากไม่แสดงจะไม่ได้รับยกเว้น ทองคำไม่ได้มีทะเบียนแบบเดียวกับที่ดินหรือรถยนต์ แต่ถ้ามียอดขายทองก้อนใหญ่ในปีใด ควรสอบถามสรรพากรพื้นที่ว่าควรแสดงรายการอย่างไร
ตัวอย่างคำนวณกำไรสุทธิ: ทำไมใบเสร็จซื้อทองจึงสำคัญ
ถ้ากำไรจากการซื้อขายทองถูกจัดเป็นเงินได้ 40(8) พระราชกฤษฎีกาว่าด้วยการกำหนดค่าใช้จ่ายที่ยอมให้หักจากเงินได้พึงประเมิน (ฉบับที่ 11) มาตรา 8(11) กำหนดให้ "การค้าเครื่องเงิน ทอง นาก เพชร พลอย" หักค่าใช้จ่ายเหมาได้ร้อยละ 60 และถ้าพิสูจน์ด้วยหลักฐานได้ว่าค่าใช้จ่ายจริงสูงกว่านั้น ก็หักตามความจำเป็นและสมควรได้ ส่วนเงินได้ 40(8) ที่ไม่อยู่ในรายการ มาตรา 8 ทวิ ให้หักตามความจำเป็นและสมควร
ทองมีต้นทุนสูงมากเมื่อเทียบกับราคาขาย ตัวอย่างสมมติข้างล่างแสดงว่าการมีใบเสร็จครบเปลี่ยนตัวเลขได้มากแค่ไหน
ตัวอย่างสมมติ: ซื้อทองแท่ง 400,000 บาท ขายได้ 460,000 บาท
| รายการ | หักเหมาร้อยละ 60 | หักตามจริงจากใบเสร็จ |
|---|---|---|
| เงินได้จากการขาย | 460,000 บาท | 460,000 บาท |
| ค่าใช้จ่ายที่หักได้ | 276,000 บาท (60%) | 400,000 บาท (ต้นทุนซื้อ) |
| เงินได้หลังหักค่าใช้จ่าย | 184,000 บาท | 60,000 บาท |
กำไรจริงของคุณคือ 60,000 บาท แต่ถ้าไม่มีหลักฐานต้นทุนและต้องใช้อัตราเหมา ยอดที่ต้องนำไปรวมคำนวณภาษีจะเป็น 184,000 บาท หรือมากกว่ากำไรจริงราว 3 เท่า ยอดนี้จะถูกนำไปรวมกับเงินได้อื่นทั้งปี หักค่าลดหย่อน แล้วคำนวณตามอัตราก้าวหน้า (ดูวิธีคิดขั้นบันไดใน บทความภาษี Forex)
ตัวเลขในตารางเป็นตัวอย่างสมมติเพื่ออธิบายวิธีคิดเท่านั้น การตีความว่ากรณีของคุณเป็น 42(9) หรือ 40(8) และใช้วิธีหักแบบใด เป็นอำนาจของเจ้าพนักงานประเมินตามข้อเท็จจริงแต่ละราย
เทรดทองผ่าน TFEX และ CFD ทองต่างประเทศ ภาษีต่างกันอย่างไร
Gold Futures ใน TFEX: กำไรของบุคคลธรรมดาได้รับยกเว้น
กฎกระทรวง ฉบับที่ 126 (พ.ศ. 2509) ข้อ 2(75) ยกเว้น "เงินได้จากการขายสัญญาซื้อขายล่วงหน้าตามกฎหมายว่าด้วยสัญญาซื้อขายล่วงหน้า ซึ่งกระทำในศูนย์ซื้อขายสัญญาซื้อขายล่วงหน้า เฉพาะกรณีที่ไม่มีการส่งมอบสินค้า" ใช้กับเงินได้ตั้งแต่ 1 พฤศจิกายน 2548 (แก้ไขโดยกฎกระทรวง ฉบับที่ 260) ดังนั้นสำหรับคนที่ถามว่าเทรดทองเสียภาษีไหมเมื่อเทรดในตลาดไทย กำไรจาก Gold Futures ที่ชำระราคาด้วยเงินสดใน TFEX จึงไม่ต้องนำมารวมคำนวณภาษีเงินได้บุคคลธรรมดา
เงื่อนไขสำคัญคือ "ไม่มีการส่งมอบสินค้า" และต้องซื้อขายในตลาดที่ได้รับอนุญาตตามกฎหมายไทย ข้อยกเว้นนี้ไม่ครอบคลุมสัญญาที่ซื้อขายกับโบรกเกอร์ต่างประเทศ แม้จะเรียกว่า Futures หรือ CFD ก็ตาม
ภาษีเทรดทองออนไลน์ผ่าน CFD โบรกต่างประเทศ
กำไรจากการเทรด CFD ทองคู่ XAU/USD ในบัญชีของโบรกเกอร์ต่างประเทศ คือเงินได้จากต่างประเทศ มาตรา 41 วรรคสามกำหนดว่าผู้ที่อยู่ในประเทศไทยรวมกันถึง 180 วันในปีภาษีใดให้ถือเป็น "ผู้อยู่ในประเทศไทย" และมาตรา 41 วรรคสองกำหนดให้ผู้อยู่ในประเทศไทยเสียภาษีเมื่อนำเงินได้จากต่างประเทศเข้ามาในประเทศไทย
คำสั่งกรมสรรพากร ที่ ป.161/2566 กำหนดให้เงินได้จากต่างประเทศที่นำเข้าไทยต้องรวมคำนวณภาษีในปีที่นำเข้า ไม่ว่าจะนำเข้าในปีเดียวกับที่เกิดเงินได้หรือไม่ และคำสั่ง ป.162/2566 ผ่อนให้เงินได้ที่เกิดก่อน 1 มกราคม 2567 ไม่อยู่ในบังคับ ตามที่ คู่มือเครื่องมือช่วยคำนวณเครดิตภาษีของกรมสรรพากร (พฤศจิกายน 2568) อธิบายไว้
ในทางปฏิบัติ ถ้าคุณถอนกำไร CFD ทอง 100,000 บาทเข้าบัญชีธนาคารไทยในปี 2569 กำไรที่เกิดตั้งแต่ปี 2567 ส่วนนั้นต้องนำไปยื่นในแบบภาษีปี 2569 หลักเรื่องการแยกเงินต้นกับกำไร และประเภทเงินได้ของ CFD อธิบายไว้แล้วใน บทความภาษีการเทรด Forex ของเรา เพราะใช้หลักเดียวกันทุกสินทรัพย์ที่เทรดผ่านโบรกต่างประเทศ
ภาษีแพลตฟอร์มทองออนไลน์: สถานะล่าสุด ณ ตุลาคม 2569
ตั้งแต่ปลายปี 2568 มีข่าวว่ารัฐจะเก็บภาษีจากการซื้อขายทองออนไลน์ ทำให้หลายคนค้นหาว่าเทรดทองเสียภาษีไหมเพิ่มขึ้น ข้อเท็จจริงจากแหล่งทางการมีดังนี้
- 23 ธันวาคม 2568: ธนาคารแห่งประเทศไทย (ธปท.) แถลงหลังหารือกับกระทรวงการคลัง ว่ากรมสรรพากร "อยู่ระหว่างการศึกษาความเหมาะสมในการจัดเก็บภาษีธุรกิจเฉพาะจากการทำธุรกรรมทองคำแท่งผ่านแพลตฟอร์มออนไลน์" และผู้ให้บริการแพลตฟอร์มต้องส่งข้อมูลธุรกรรมให้กรมสรรพากร
- 1 มีนาคม 2569: ธปท. กำหนดวงเงินซื้อขายทองคำบนแพลตฟอร์มที่ชำระเป็นเงินบาท ไม่เกินด้านละ 50 ล้านบาทต่อคนต่อแพลตฟอร์ม โดยไม่รวมธุรกรรมที่ชำระเป็นดอลลาร์สหรัฐ ร้านทองทั่วไป แพลตฟอร์มออมทองที่ขายไม่ได้ และ TFEX มาตรการนี้เป็นการจำกัดวงเงิน ไม่ใช่ภาษี
- 27 สิงหาคม 2569: หนังสือพิมพ์ ไทยโพสต์รายงาน ว่านายแพทย์กฤชรัตน์ หิรัณยศิริ ประธานกรรมการกลุ่มบริษัท เอ็มทีเอส โกลด์ ระบุหลังหารือกับนายลวรณ แสงสนิท ปลัดกระทรวงการคลัง ว่า "ขณะนี้ยังไม่มีนโยบายในการจัดเก็บภาษีจากการซื้อขายทองคำ"
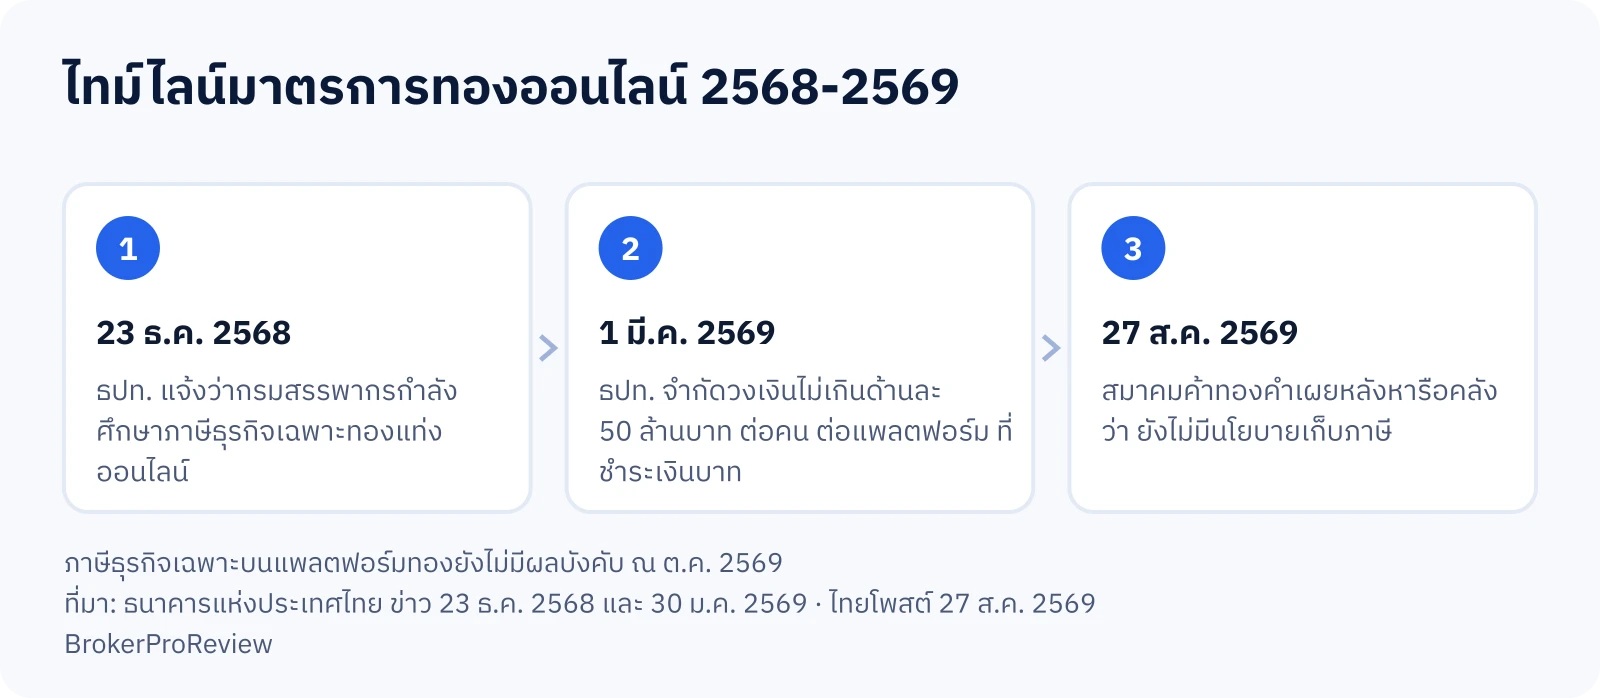
สรุปคือ ณ วันที่เขียน (15 ตุลาคม 2569) ยังไม่พบประกาศกระทรวงการคลังหรือกฎหมายที่บังคับเก็บภาษีธุรกิจเฉพาะจากแพลตฟอร์มซื้อขายทอง ตัวเลขอัตราภาษีที่ปรากฏในข่าวบางสำนักจึงยังไม่ใช่อัตราที่ใช้จริง สถานะนี้อาจเปลี่ยนได้ ควรตรวจสอบประกาศจากกรมสรรพากรก่อนวางแผนภาษีทุกครั้ง
วิธีเก็บหลักฐานและยื่นภาษีเทรดทอง
ตาม คำอธิบายวิธีกรอกแบบ ภ.ง.ด.90 ปีภาษี 2568 ของกรมสรรพากร ผู้มีเงินได้ประเภทอื่นนอกจากเงินเดือนอย่างเดียว ต้องยื่นแบบ ภ.ง.ด.90 (แบบแสดงรายการภาษีเงินได้บุคคลธรรมดา) เมื่อมีเงินได้เกิน 60,000 บาท กรณีโสด หรือเกิน 120,000 บาท กรณีมีคู่สมรส โดยยื่นระหว่าง 1 มกราคม ถึง 31 มีนาคมของปีถัดไป และยื่นออนไลน์ได้เพิ่มอีก 8 วัน
ไม่ว่าคำตอบของคำถามเทรดทองเสียภาษีไหมในกรณีของคุณจะออกมาแบบใด หลักฐานที่ครบคือสิ่งที่ช่วยได้มากที่สุด
- เก็บใบเสร็จซื้อทองทุกใบ ระบุน้ำหนัก ราคา และวันที่ ใช้พิสูจน์ต้นทุนตามตัวอย่างข้างบน
- ดาวน์โหลดประวัติธุรกรรมจากแอปออมทอง ทุกสิ้นปี เพราะบางแพลตฟอร์มเก็บประวัติย้อนหลังจำกัด
- เก็บ Statement รายปีของบัญชี CFD แยกยอดเงินฝาก ยอดถอน และกำไรขาดทุนสุทธิ เพื่อแยกว่าเงินที่โอนกลับเป็นเงินต้นหรือกำไร
- จดวันที่และยอดที่โอนเงินเข้าไทย เพราะปีที่นำเงินเข้าคือปีที่ต้องรวมคำนวณภาษี
- เก็บรายงานจากโบรก TFEX แม้กำไรได้รับยกเว้น ก็ใช้แสดงที่มาของเงินได้เมื่อถูกสอบถาม
ความเสี่ยงที่ควรรู้
ภาษีเป็นเพียงต้นทุนส่วนหนึ่ง ความเสี่ยงต่อไปนี้มักสร้างความเสียหายมากกว่าภาษีเสียอีก โดยเฉพาะกับมือใหม่ที่เพิ่งเริ่มเทรดทอง
ความเสี่ยงด้านภาษีและกฎหมาย
- ตีความผิดว่าได้รับยกเว้น: คนที่คิดว่าการขายทองไม่ต้องเสียภาษีทุกกรณี แต่มีพฤติกรรมซื้อขายถี่ อาจถูกประเมินภาษีย้อนหลังพร้อมเงินเพิ่มและเบี้ยปรับตามประมวลรัษฎากร
- ไม่มีหลักฐานต้นทุน: ตามตัวอย่างข้างบน ยอดที่ต้องรวมคำนวณอาจสูงกว่ากำไรจริงหลายเท่า
- กฎเปลี่ยนได้: ข้อเสนอภาษีแพลตฟอร์มทองยังอยู่ระหว่างศึกษา ถ้ามีผลบังคับในอนาคต ต้นทุนการซื้อขายบนแพลตฟอร์มออนไลน์มีแนวโน้มที่จะสูงขึ้น ขึ้นอยู่กับรายละเอียดที่ประกาศจริง
ความเสี่ยงจาก CFD ทองและโบรกเกอร์ต่างประเทศ
- Leverage ขยายทั้งกำไรและขาดทุน: CFD ทองใช้เงินประกันเพียงส่วนหนึ่งของมูลค่าสัญญา ราคาทองขยับสวนทางไม่กี่เปอร์เซ็นต์อาจทำให้ถูก Margin Call และ Stop Out จนเงินต้นหมด อ่านเพิ่มเรื่อง Leverage ก่อนเปิดสถานะ
- ไม่มีความคุ้มครองตามกฎหมายไทย: โบรกเกอร์ CFD ต่างประเทศไม่ได้รับใบอนุญาตจาก ธปท. หรือ ก.ล.ต. (สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์) หากโบรกปิดตัวหรือไม่จ่ายเงิน ผู้เทรดต้องรับความเสียหายเอง ต่างจาก TFEX ที่ซื้อขายผ่านโบรกเกอร์ที่ได้รับอนุญาตในไทย
- ต้นทุนแฝง: Spread ค่า Swap ข้ามคืน และ Slippage ช่วงข่าวแรง ลดกำไรสุทธิได้มาก ขณะที่ภาษีคิดจากกำไรที่นำเข้าไทย ไม่ได้ช่วยชดเชยขาดทุนจากต้นทุนเหล่านี้
- ราคาทองผันผวน: ราคาทองคำได้รับผลจากดอกเบี้ย ค่าเงินดอลลาร์ และเหตุการณ์ภูมิรัฐศาสตร์ ไม่มีใครคาดการณ์ทิศทางได้แม่นยำ ผลตอบแทนในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต
วิธีลดความเสี่ยงเบื้องต้นคือกำหนดขนาดสถานะให้ขาดทุนได้ไม่เกินสัดส่วนเล็ก ๆ ของพอร์ตต่อการเทรดหนึ่งครั้ง ตามหลักใน บทความ Money Management และศึกษาความต่างของการถือทองจริงกับ CFD ใน คู่มือเทรดทองคำ XAU/USD ก่อนตัดสินใจ
สรุป: เทรดทองเสียภาษีไหม ขึ้นกับวิธีเทรดและหลักฐานที่มี
เทรดทองเสียภาษีไหมไม่มีคำตอบเดียว ขายทองที่ซื้อเก็บโดยไม่มุ่งหากำไรอาจได้รับยกเว้นตามมาตรา 42(9) ซื้อขายทองเพื่อเก็งกำไรอาจเป็นเงินได้ 40(8) กำไร Gold Futures ใน TFEX ของบุคคลธรรมดาได้รับยกเว้น และกำไร CFD ทองจากโบรกต่างประเทศที่เกิดตั้งแต่ปี 2567 ต้องรวมคำนวณในปีที่โอนเข้าไทย ส่วนภาษีแพลตฟอร์มทองออนไลน์ยังเป็นข้อเสนอ ณ ตุลาคม 2569 สิ่งที่ทำได้ทันทีคือเก็บหลักฐานต้นทุนให้ครบ และปรึกษาสรรพากรพื้นที่เมื่อมียอดซื้อขายสูง
คำถามที่พบบ่อยเรื่องเทรดทองเสียภาษีไหม
ขายทองได้กำไร เสียภาษีไหม
ถ้าเป็นทองที่ได้รับเป็นมรดกหรือซื้อเก็บโดยไม่ได้มุ่งค้ากำไร มาตรา 42(9) อาจยกเว้นให้ แต่ควรแสดงรายการขอยกเว้นในแบบภาษี ถ้าซื้อขายบ่อยเพื่อทำกำไร อาจถูกจัดเป็นเงินได้ 40(8) ที่ต้องรวมคำนวณ
ออมทองผ่านแอปต้องเสียภาษีไหม
การออมทองในแอปร้านทองไทยคือการซื้อทองจริง ใช้หลักเดียวกับทองแท่ง คือดูเจตนาและความถี่ของการซื้อขาย ส่วนมาตรการจำกัดวงเงิน 50 ล้านบาทของ ธปท. เป็นเรื่องวงเงิน ไม่ใช่ภาษี
กำไรเทรดทอง CFD ที่ยังไม่โอนเข้าไทย ต้องเสียภาษีไหม
ตามมาตรา 41 วรรคสองและคำสั่ง ป.161/2566 ภาระภาษีเกิดเมื่อนำเงินได้เข้าประเทศไทย กำไรที่ยังอยู่ในบัญชีต่างประเทศจึงยังไม่ต้องรวมคำนวณ แต่เมื่อโอนเข้าไทยในปีใด ก็ต้องยื่นในปีนั้น
ภาษีแพลตฟอร์มทองบังคับใช้แล้วหรือยัง
ยังไม่บังคับใช้ ณ 15 ตุลาคม 2569 ธปท. ระบุเมื่อธันวาคม 2568 ว่าอยู่ระหว่างศึกษา และไทยโพสต์รายงานเมื่อ 27 สิงหาคม 2569 ว่ายังไม่มีนโยบายเก็บภาษี ควรติดตามประกาศจากกรมสรรพากรโดยตรง
ต้องเก็บหลักฐานอะไรไว้ยื่นภาษีทอง
ใบเสร็จซื้อและขายทอง ประวัติธุรกรรมจากแอปออมทอง Statement รายปีของบัญชี CFD และหลักฐานการโอนเงินเข้าไทย ทั้งหมดใช้พิสูจน์ต้นทุนและปีที่เกิดเงินได้
บทความนี้เรียบเรียงโดยใช้ AI ช่วยค้นคว้าและร่างเนื้อหา และผ่านการตรวจทานโดยทีมงาน BrokerProReview ก่อนเผยแพร่