ค่า Swap คือดอกเบี้ยที่โบรกเกอร์หักออกหรือจ่ายเข้าบัญชีเมื่อเราถือออเดอร์ Forex ค้างไว้ข้ามรอบตัดวันของตลาด ถ้าปิดออเดอร์ก่อนรอบตัดวันจะไม่มีค่า Swap เลย แต่ถ้าถือยาวหลายสัปดาห์ ค่า Swap อาจกินต้นทุนมากกว่า Spread ที่จ่ายตอนเปิดออเดอร์หลายเท่า
สรุปสั้นที่สุด: ค่า Swap มาจากส่วนต่างดอกเบี้ยของสองสกุลเงินในคู่เงิน บวกส่วนบวกเพิ่ม (Markup) ของโบรกเกอร์ คิดแยกฝั่ง Buy (Swap Long) กับฝั่ง Sell (Swap Short) อาจเป็นบวก (ได้เงิน) หรือลบ (เสียเงิน) และหลายแพลตฟอร์มคิด 3 เท่าในคืนวันพุธเพื่อชดเชยวันเสาร์-อาทิตย์ ตัวเลขจริงต้องดูจากหน้า Specification ของคู่เงินในแพลตฟอร์มเท่านั้น
Swap Forex คืออะไร มาจากไหน
ทุกคู่เงินมีสองสกุลเงิน เมื่อเรากด Buy EUR/USD ในทางเศรษฐศาสตร์เท่ากับเรา "ถือ" ยูโรและ "ยืม" ดอลลาร์สหรัฐมาจ่าย ถ้าดอกเบี้ยของสกุลเงินที่ถือต่ำกว่าสกุลเงินที่ยืม เราจะเป็นฝ่ายจ่ายส่วนต่าง ค่า Swap ฝั่งนั้นจึงมักติดลบ
ในตลาดระหว่างธนาคาร ธุรกรรมแลกเปลี่ยนเงินแบบทันที (Spot) ส่งมอบเงินจริงภายใน 2 วันทำการ (เรียกว่า T+2) ตามที่ เงื่อนไข Forex Financing ของ Saxo อธิบายไว้ โบรกเกอร์รายย่อยไม่ได้ส่งมอบเงินจริง แต่จะ "เลื่อน" (Rollover) ออเดอร์ที่ยังเปิดอยู่ไปวันทำการถัดไปทุกวัน ค่าใช้จ่ายของการเลื่อนนี้คือสิ่งที่เราเห็นในช่อง Swap ของแพลตฟอร์ม
ควรแยกให้ออกว่า Swap ในบัญชีเทรดรายย่อยไม่ใช่ FX Swap (Foreign Exchange Swap สัญญาแลกเปลี่ยนเงินตรา) ระหว่างสถาบันการเงิน ซึ่งเป็นสัญญาแลกเงินสองขาที่ใหญ่มาก ผลสำรวจของ ธนาคารเพื่อการชำระหนี้ระหว่างประเทศ (Bank for International Settlements: BIS) ระบุว่าเดือนเมษายน 2025 มูลค่าซื้อขายเงินตราทั่วโลกเฉลี่ย $9.6 ล้านล้านต่อวัน โดย FX Swap ยังเป็นเครื่องมือที่ซื้อขายมากที่สุดที่ราว $4 ล้านล้านต่อวัน หรือราว 4 ใน 10 ของมูลค่าทั้งหมด ส่วน Swap ที่เราจ่ายคือ "ค่าธรรมเนียมถือข้ามคืน" ของสัญญา CFD (Contract for Difference สัญญาซื้อขายส่วนต่าง) ที่เราเปิดไว้กับโบรกเกอร์
Swap Long, Swap Short และ Swap บวก-ลบ
ตามคู่มือ Market Watch ของ MetaTrader 5 (MT5) Swap Long ใช้กับออเดอร์ Buy และ Swap Short ใช้กับออเดอร์ Sell แต่ละคู่เงินจึงมีตัวเลขสองตัวที่ไม่เท่ากัน
| ศัพท์ | ความหมาย | ผลต่อบัญชี |
|---|---|---|
| Swap Long | Swap ของออเดอร์ Buy | บวก = ได้เงิน · ลบ = ถูกหักเงิน |
| Swap Short | Swap ของออเดอร์ Sell | บวก = ได้เงิน · ลบ = ถูกหักเงิน |
| Rollover | การเลื่อนออเดอร์ที่ค้างไปวันทำการถัดไป | จุดที่ Swap ถูกคิด |
| Triple Swap | วันที่ตัวคูณเป็น 3 | Swap คืนนั้นเป็น 3 เท่า |
เพราะโบรกเกอร์บวก Markup ทั้งสองฝั่ง จึงเป็นเรื่องปกติที่ทั้ง Swap Long และ Swap Short ติดลบพร้อมกัน แม้ในทางทฤษฎีจะมีฝั่งหนึ่งได้ดอกเบี้ยก็ตาม
ดอกเบี้ยนโยบายกำหนดทิศทางค่า Swap อย่างไร (ข้อมูล ณ ตุลาคม 2026)
ทิศทางของค่า Swap ขึ้นกับว่าธนาคารกลางของสกุลเงินไหนตั้งดอกเบี้ยสูงกว่ากัน ด้านล่างคืออัตราดอกเบี้ยนโยบายล่าสุดของสามสกุลเงินหลัก ตรวจจากประกาศของธนาคารกลางโดยตรง
อัตราดอกเบี้ยนโยบายของ 3 ธนาคารกลาง
| ธนาคารกลาง | สกุลเงิน | อัตรานโยบาย | มติล่าสุดที่ตรวจได้ |
|---|---|---|---|
| ธนาคารกลางสหรัฐ | USD | 3.75–4.00% | คงอัตรา 28 ตุลาคม 2026 |
| ธนาคารกลางยุโรป | EUR | Deposit Facility 2.50% | มีผล 16 กันยายน 2026 |
| ธนาคารกลางญี่ปุ่น | JPY | ราว 1.25% | มติ 18 กันยายน 2026 มีผล 24 กันยายน 2026 |
ตาม แถลงการณ์ของธนาคารกลางสหรัฐ วันที่ 28 ตุลาคม 2026 คณะกรรมการคงกรอบดอกเบี้ยไว้ที่ 3.75–4.00% ด้วยมติ 10 ต่อ 2 โดยกรรมการ 2 คนต้องการขึ้นดอกเบี้ยอีก 0.25% ส่วน ตารางอัตราดอกเบี้ยหลักของธนาคารกลางยุโรป แสดง Deposit Facility 2.50% มีผลตั้งแต่ 16 กันยายน 2026 และ ประกาศของธนาคารกลางญี่ปุ่นวันที่ 18 กันยายน 2026 ปรับเป้าดอกเบี้ยข้ามคืนขึ้นเป็นราว 1.25%
เมื่อดอลลาร์มีดอกเบี้ยสูงกว่ายูโรและเยน ทิศทางทางทฤษฎี ณ ตุลาคม 2026 จึงเป็นดังตารางนี้ ตัวเลขจริงยังต้องดูจากโบรกเกอร์ของเรา และภาพนี้อาจเปลี่ยนได้ทุกครั้งที่ธนาคารกลางใดธนาคารกลางหนึ่งปรับดอกเบี้ย
ทิศทางตามทฤษฎีของ 3 คู่เงิน
| ออเดอร์ | ถือสกุลเงิน | ยืมสกุลเงิน | แนวโน้ม Swap |
|---|---|---|---|
| Buy EUR/USD | EUR (2.50%) | USD (3.75–4.00%) | มีแนวโน้มติดลบ |
| Sell EUR/USD | USD | EUR | อาจเป็นบวก แต่หลังหัก Markup มักเหลือน้อยหรือติดลบ |
| Buy USD/JPY | USD | JPY (ราว 1.25%) | มีแนวโน้มเป็นบวก |
| Sell USD/JPY | JPY | USD | มีแนวโน้มติดลบ |
ทองคำ (XAU/USD) ไม่มีดอกเบี้ยนโยบายของตัวเอง ค่า Swap ของทองจึงสะท้อนต้นทุนการเงินฝั่งดอลลาร์และ Markup ของโบรกเกอร์เป็นหลัก นักเทรดทองที่ถือข้ามคืนจึงควรเปิดหน้า Specification ของ XAUUSD ดูก่อนทุกครั้ง แทนการเดาจากคู่เงินอื่น
วิธีคำนวณค่า Swap พร้อมตัวอย่างเป็นตัวเลข
วิธีที่ตรงกับเงินที่ถูกหักจริงคืออ่านตัวเลขจากแพลตฟอร์ม ไม่ใช่ใช้สูตรจากเว็บทั่วไป เพราะคู่มือ MetaTrader 5 ระบุว่าโบรกเกอร์ตั้ง Swap type ได้หลายแบบ เช่น คิดเป็น point ของราคา คิดเป็นจำนวนเงินในสกุลเงินฐานหรือสกุลเงินในบัญชี หรือคิดเป็นเปอร์เซ็นต์ของราคา
สูตรทฤษฎี: คิดจากส่วนต่างดอกเบี้ย
สูตรประมาณการคือ มูลค่าสัญญา × ส่วนต่างดอกเบี้ย ÷ 365 วัน ตัวอย่าง Buy EUR/USD 1 ล็อต (100,000 ยูโร) ที่ราคาสมมติ 1.1200 มูลค่าสัญญาเท่ากับ $112,000 ส่วนต่างดอกเบี้ยระหว่าง USD 3.75–4.00% กับ EUR 2.50% คือ 1.25–1.50% ต่อปี
- $112,000 × 1.25% ÷ 365 ≈ $3.84 ต่อคืน
- $112,000 × 1.50% ÷ 365 ≈ $4.60 ต่อคืน
ตัวเลขนี้เป็นต้นทุนก่อนบวก Markup เท่านั้น ตัวเลขที่โบรกเกอร์คิดจริงมักสูงกว่านี้ฝั่งที่จ่าย และต่ำกว่านี้ฝั่งที่ได้รับ Saxo เปิดเผยตัวอย่างว่าบวก Markup ในอัตรา Swap ±0.75% ต่อปีสำหรับบัญชีระดับ Classic ซึ่งเป็นเหตุผลที่ฝั่งรับดอกเบี้ยมักเหลือน้อย
สูตรที่ใช้จริง: คิดจากตัวเลขใน Specification
ถ้า Swap type เป็น point สูตรคือ Swap (point) × มูลค่าต่อ point × จำนวนล็อต × จำนวนคืน สำหรับ EUR/USD แบบราคา 5 ตำแหน่ง 1 point ที่ 1 ล็อตมีค่า $1 (ทบทวนเรื่องนี้ได้ที่บทความ Pip และ Point คืออะไร)
ตัวอย่างสมมติ: บัญชี $1,000 เปิด Buy EUR/USD ขนาด 0.10 ล็อต และโบรกเกอร์ตั้ง Swap Long ไว้ที่ −8.5 point
- มูลค่าต่อ point ที่ 0.10 ล็อต = $0.10
- ค่า Swap ต่อคืน = −8.5 × $0.10 = −$0.85
- คืนวันพุธคิด 3 เท่า = −$2.55
- 1 สัปดาห์มีการคิด 7 หน่วย (จันทร์ อังคาร พฤหัส ศุกร์ อย่างละ 1 และพุธ 3) = −$5.95
- ถือ 4 สัปดาห์ = −$23.80 หรือ 2.38% ของบัญชี · ถือ 13 สัปดาห์ = −$77.35 หรือราว 7.7% ของบัญชี
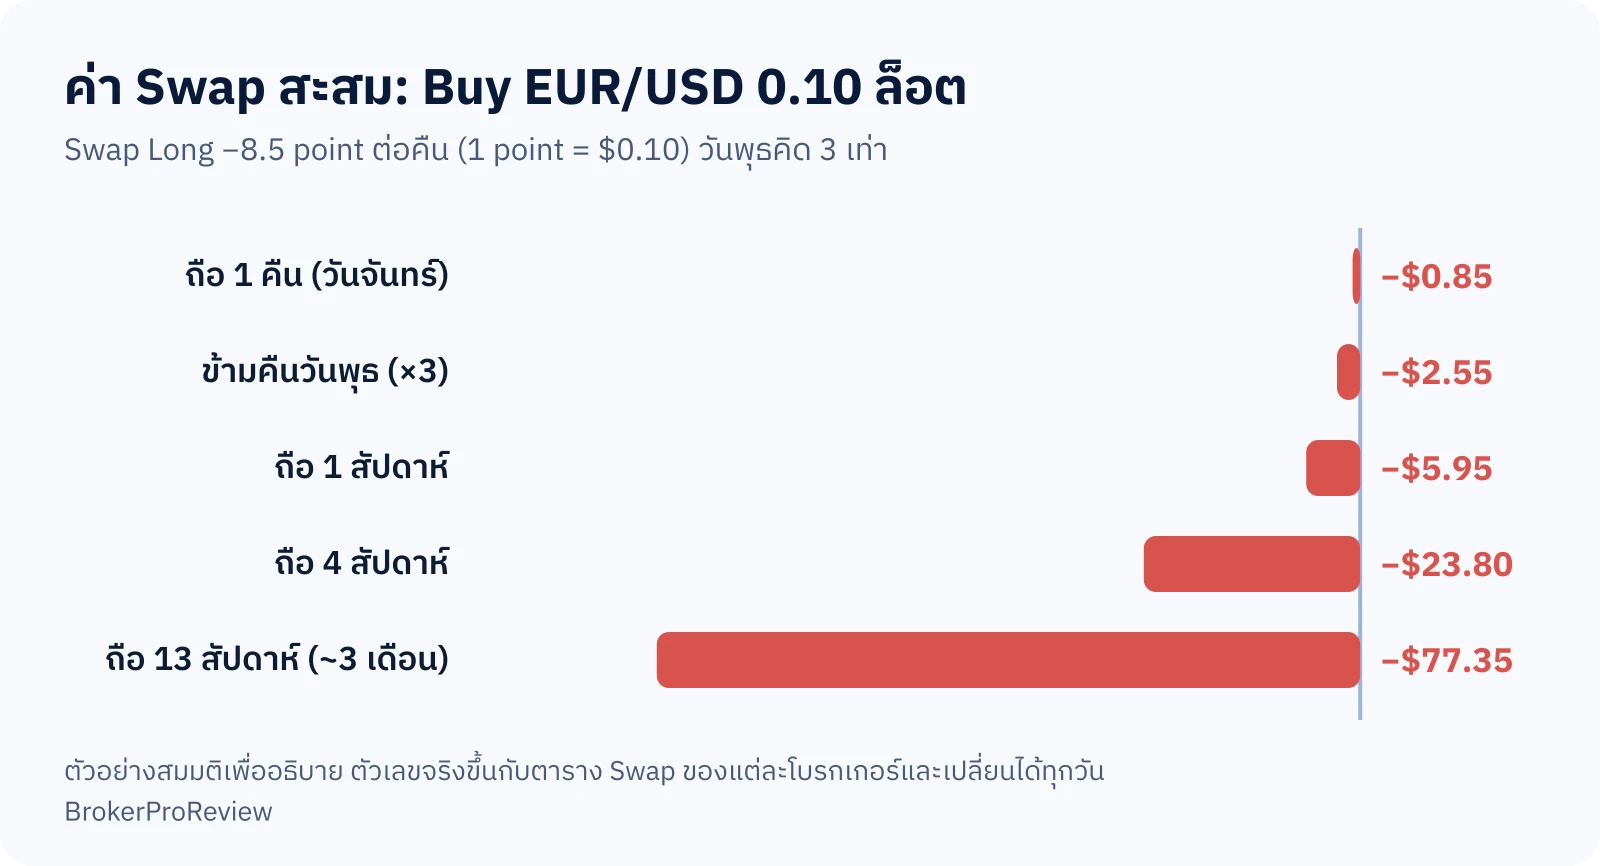
เทียบกับ Spread สมมติ 1.0 pip (10 point) ที่ 0.10 ล็อตซึ่งจ่ายครั้งเดียว $1.00 การถือ 4 สัปดาห์ทำให้ Swap สูงกว่าค่า Spread ราว 24 เท่า นี่คือจุดที่นักเทรดสายถือยาวมักมองข้าม
ค่า Swap ถูกคิดกี่โมงตามเวลาไทย และทำไมคืนวันพุธโดน 3 เท่า
ธรรมเนียมตลาดคือเลื่อนออเดอร์ทุกวันเวลา 17:00 ตามเวลานิวยอร์ก ตามที่ระบุในเงื่อนไขของ Saxo ข้างต้น ออเดอร์ที่ปิดก่อนเวลานี้จะไม่ถูกคิดค่า Swap ส่วนออเดอร์ที่เปิดอยู่แม้เพียงไม่กี่นาทีก่อนรอบตัดก็ถูกคิดเต็มคืน
เวลานิวยอร์กเปลี่ยนตามเวลาออมแสง (Daylight Saving Time) ซึ่ง สถาบันมาตรฐานและเทคโนโลยีแห่งชาติสหรัฐ (NIST) ระบุว่าเริ่มวันอาทิตย์ที่ 2 ของมีนาคม และสิ้นสุดวันอาทิตย์แรกของพฤศจิกายน ในปี 2026 สิ้นสุดวันที่ 1 พฤศจิกายน 2026
ตารางเวลาตัดรอบตามเวลาไทย 2026–27
| ช่วงเวลา | เวลานิวยอร์ก | เวลาไทยโดยประมาณ |
|---|---|---|
| ถึง 31 ตุลาคม 2026 (ช่วงออมแสง) | 17:00 | 04:00 ของวันถัดไป |
| 1 พฤศจิกายน 2026 – 13 มีนาคม 2027 | 17:00 | 05:00 ของวันถัดไป |
| ตั้งแต่ 14 มีนาคม 2027 (ช่วงออมแสง) | 17:00 | 04:00 ของวันถัดไป |
โบรกเกอร์บางรายใช้เวลา 00:00 ตามเวลาเซิร์ฟเวอร์เป็นรอบตัด ซึ่งมักตรงกับเวลาข้างบน แต่ควรเช็กกับโบรกเกอร์ของเราอีกครั้ง รายละเอียดช่วงเวลาตลาดอ่านต่อได้ที่ Forex Trading Session ตามเวลาไทย
เรื่องคืนวันพุธ คู่มือ MetaTrader 5 อธิบายว่าช่อง Swap rates คือ "ตัวคูณของแต่ละวัน" ในตัวอย่างของคู่มือ วันพุธมีตัวคูณ 3 จึงคิด Swap 3 เท่าเมื่อเลื่อนออเดอร์จากพุธไปพฤหัส เหตุผลคือการส่งมอบแบบ T+2 ของออเดอร์ที่ค้างคืนวันพุธจะตกวันศุกร์ไปเป็นวันจันทร์ จึงต้องรวมดอกเบี้ยวันเสาร์และอาทิตย์ไว้ในคืนเดียว
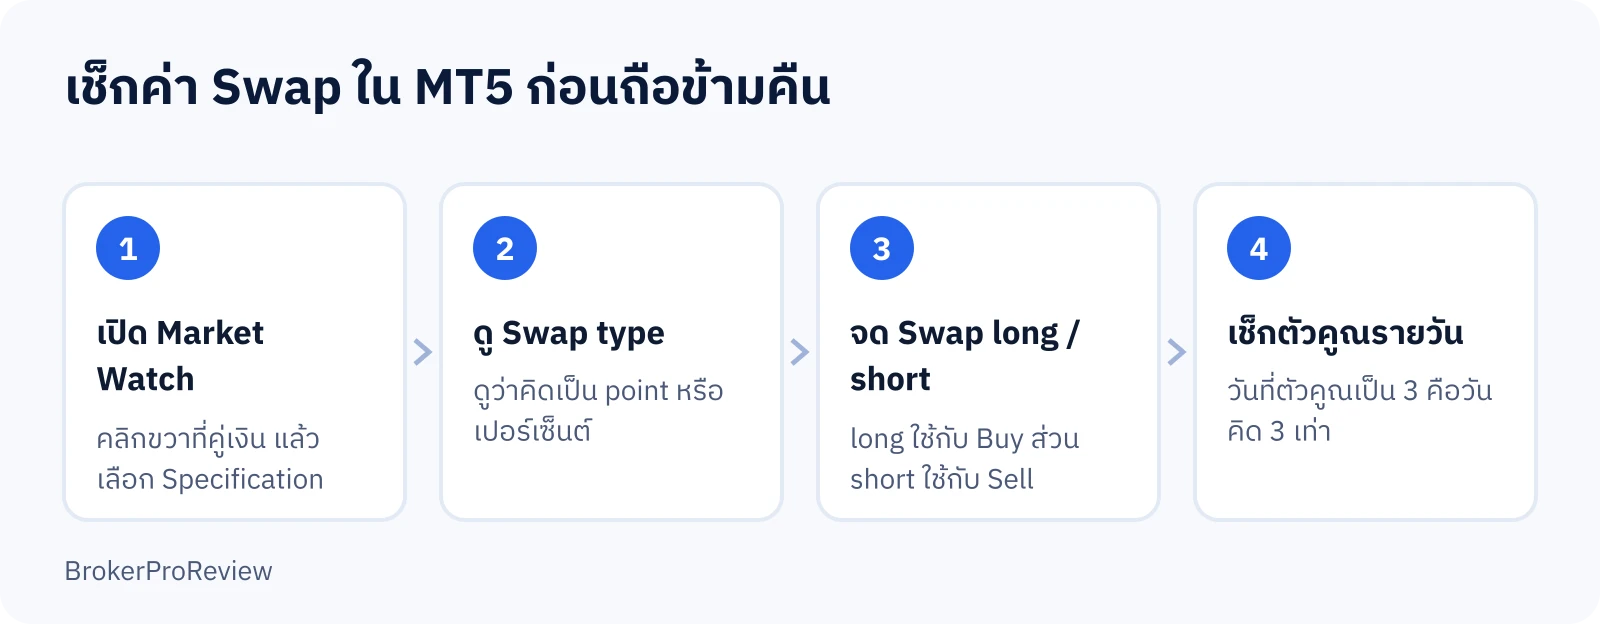
บางโบรกเกอร์ใช้ตัวคูณวันอื่น และคู่มือ MetaTrader 5 ระบุว่าวันที่ไม่ได้ตั้งตัวคูณไว้จะไม่ถูกคิด Swap ช่วงวันหยุดยาวจึงอาจมีตัวคูณต่างไปด้วย
ค่า Swap กระทบนักเทรดแต่ละสไตล์อย่างไร
| สไตล์ | ระยะถือ | ผลต่อต้นทุน |
|---|---|---|
| Scalping / Day Trading | นาทีถึงชั่วโมง ปิดก่อนรอบตัด | แทบไม่มี ถ้าปิดก่อน 04:00–05:00 เวลาไทย |
| Swing Trading | 2 วัน ถึง 2 สัปดาห์ | เริ่มมีผล โดยเฉพาะถ้าข้ามคืนวันพุธ |
| Position Trading | หลายสัปดาห์ถึงหลายเดือน | อาจเป็นต้นทุนหลักของออเดอร์ |
| Hedging (Buy-Sell คู่เดียวกัน) | ถือทั้งสองฝั่งไว้ | ถ้าสองฝั่งติดลบ จะเสีย Swap ทั้งคู่ทุกคืน |
ข้อสุดท้ายสำคัญมาก คนที่ใช้ Hedging ใน Forex ล็อกออเดอร์ไว้นาน ๆ อาจคิดว่าความเสี่ยงหยุดแล้ว แต่ค่า Swap ทั้งสองฝั่งยังกินเงินในบัญชีทุกคืน
ด้านโอกาส คู่เงินที่ฝั่งหนึ่งได้ Swap บวกเป็นที่มาของกลยุทธ์ Carry Trade คือถือสกุลเงินดอกเบี้ยสูงแลกกับสกุลเงินดอกเบี้ยต่ำเพื่อกินส่วนต่าง แต่รายได้ค่า Swap ต่อคืนมักเล็กมากเมื่อเทียบกับการแกว่งของราคา ราคาที่ขยับสวนทางเพียงไม่กี่สิบ pip ก็ลบรายได้หลายสัปดาห์ได้ทันที จึงไม่ควรมอง Swap บวกเป็นรายได้ที่พึ่งพาได้
ความเสี่ยงที่ควรรู้
ค่า Swap เปลี่ยนได้ทุกวันและอาจกลับทิศ
ค่า Swap ไม่ใช่ตัวเลขตายตัว โบรกเกอร์ปรับได้ตามดอกเบี้ยตลาดและนโยบายของตัวเอง เมื่อธนาคารกลางขึ้นหรือลดดอกเบี้ย ฝั่งที่เคยได้ Swap บวกอาจกลายเป็นติดลบ ตัวอย่างเช่น ธนาคารกลางญี่ปุ่นขึ้นดอกเบี้ยเป็นราว 1.25% เมื่อกันยายน 2026 หากขึ้นต่อในขณะที่ดอลลาร์คงอัตรา ส่วนต่างจะแคบลงและมีแนวโน้มลดค่า Swap บวกฝั่ง Buy USD/JPY ส่วนการประชุมธนาคารกลางสหรัฐเมื่อ 28 ตุลาคม 2026 ก็มีกรรมการ 2 คนที่ต้องการขึ้นดอกเบี้ย ทิศทางข้างหน้าจึงขึ้นอยู่กับข้อมูลเศรษฐกิจ
Swap สะสมจนกิน Margin
Swap ถูกหักจากยอดเงินในบัญชีโดยตรง ยิ่งใช้ เลเวอเรจ สูงและเปิดล็อตใหญ่ ค่า Swap ต่อคืนก็ยิ่งสูงตามขนาดสัญญา ไม่ใช่ตามเงินที่วางไว้ ในตัวอย่างข้างต้น ถ้าเปิด 1 ล็อตแทน 0.10 ล็อต Swap 4 สัปดาห์จะเป็น −$238 หรือ 23.8% ของบัญชี $1,000 ทำให้เข้าใกล้ Margin Call และ Stop Out เร็วขึ้นแม้ราคาไม่ได้วิ่งสวนมาก
Markup ทำให้ทั้งสองฝั่งติดลบ
ส่วนต่างดอกเบี้ยตามทฤษฎีกับ Swap จริงอาจห่างกันมาก เพราะโบรกเกอร์บวก Markup ได้เองและไม่จำเป็นต้องเปิดเผยสูตร การเทียบโบรกเกอร์จึงควรดูตัวเลข Swap Long และ Swap Short ของคู่เงินที่เราเทรดจริง ไม่ใช่ดูแค่ Spread หรือค่าคอมมิชชัน
ถือออเดอร์ขาดทุนต่อเพราะหวัง Swap บวก
กับดักที่พบบ่อยคือไม่ยอมตัดขาดทุนเพราะคิดว่า "ยังได้ Swap ทุกคืน" ค่า Swap บวกไม่ได้ป้องกันราคาวิ่งสวน และ Carry Trade อาจขาดทุนแรงเมื่อตลาดเทขายสกุลเงินดอกเบี้ยสูงพร้อมกัน ควรกำหนดจุดตัดขาดทุนและเพดาน Swap ที่รับได้ไว้ใน Trading Plan ก่อนเข้าออเดอร์
บัญชีไม่มี Swap ไม่ได้แปลว่าไม่มีต้นทุน
บางโบรกเกอร์มีบัญชีแบบไม่คิดค่า Swap (Swap-Free หรือบัญชี Islamic) แต่อาจมีเงื่อนไขอื่นแทน เช่น ค่าธรรมเนียมการถือออเดอร์หลังจำนวนวันที่กำหนด หรือจำกัดคู่เงินที่ใช้ได้ ควรอ่านเงื่อนไขฉบับเต็มของโบรกเกอร์ก่อนเลือก
โบรกเกอร์ต่างประเทศไม่มีหน่วยงานไทยกำกับ
Swap ทั้งหมดกำหนดโดยโบรกเกอร์ และนักเทรดไทยส่วนใหญ่ใช้โบรกเกอร์ต่างประเทศ ข่าวของธนาคารแห่งประเทศไทย วันที่ 25 มิถุนายน 2026 ยืนยันว่าธนาคารแห่งประเทศไทยไม่มีนโยบายให้ใบอนุญาตประกอบธุรกิจ FOREX และการประกอบธุรกิจโดยไม่ได้รับอนุญาตตาม พระราชบัญญัติควบคุมการแลกเปลี่ยนเงิน พุทธศักราช 2485 มีโทษปรับไม่เกิน 20,000 บาท หรือจำคุกไม่เกิน 3 ปี หรือทั้งปรับทั้งจำ
หากเกิดข้อพิพาทเรื่องการคิดค่า Swap ผู้เทรดจึงไม่มีหน่วยงานไทยช่วยดูแล ควรเลือกโบรกเกอร์ที่มีใบอนุญาตจากหน่วยงานกำกับต่างประเทศที่ตรวจสอบได้ และเก็บหลักฐานตาราง Swap ไว้เสมอ
สรุป: ค่า Swap เป็นต้นทุนเวลาที่ต้องคิดก่อนถือข้ามคืน
ค่า Swap คือดอกเบี้ยถือข้ามคืนที่มาจากส่วนต่างดอกเบี้ยของสองสกุลเงินบวก Markup ของโบรกเกอร์ คิดที่รอบตัดวันราว 04:00–05:00 เวลาไทย และมักคิด 3 เท่าในคืนวันพุธ ณ ตุลาคม 2026 ดอลลาร์มีดอกเบี้ยสูงกว่ายูโรและเยน ฝั่ง Buy EUR/USD จึงมีแนวโน้มติดลบ แต่ตัวเลขจริงต้องดูจากหน้า Specification ในแพลตฟอร์มเท่านั้น
สำหรับนักเทรดระยะสั้น ค่า Swap แทบไม่มีผล แต่สำหรับคนที่ถือหลายสัปดาห์ Swap อาจเป็นต้นทุนที่ใหญ่กว่า Spread หลายเท่า ให้คำนวณ Swap ตลอดระยะที่ตั้งใจถือรวมเข้าไปในจุดคุ้มทุนทุกครั้ง
คำถามที่พบบ่อยเกี่ยวกับค่า Swap
ปิดออเดอร์ก่อนรอบตัดวัน ยังเสียค่า Swap ไหม
ไม่เสีย เพราะค่า Swap คิดเฉพาะออเดอร์ที่ยังเปิดอยู่ ณ รอบตัดวัน ซึ่งตรงกับราว 04:00 เวลาไทยในช่วงออมแสงของสหรัฐ และราว 05:00 นอกช่วงนั้น ควรเช็กเวลาเซิร์ฟเวอร์ของโบรกเกอร์ประกอบด้วย
ทำไม Swap ทั้ง Buy และ Sell ติดลบพร้อมกัน
เพราะโบรกเกอร์บวก Markup ทั้งสองฝั่ง เมื่อส่วนต่างดอกเบี้ยของคู่เงินแคบ Markup จึงกลบดอกเบี้ยที่ควรได้จนฝั่งที่ควรเป็นบวกกลายเป็นติดลบ
Triple Swap คิดวันพุธทุกโบรกเกอร์ไหม
ไม่เสมอไป วันพุธเป็นค่าที่พบบ่อยและเป็นตัวอย่างในคู่มือ MetaTrader 5 แต่โบรกเกอร์ตั้งตัวคูณรายวันเองได้ บางสินค้า เช่น ดัชนีหรือหุ้น CFD อาจใช้วันอื่น ให้ดูช่อง Swap rates ในหน้า Specification
Swap ทองคำ XAU/USD คิดอย่างไร
ใช้หลักเดียวกันคือคิดตามตัวเลข Swap Long และ Swap Short ในหน้า Specification ของ XAUUSD ซึ่งสะท้อนต้นทุนการเงินฝั่งดอลลาร์และ Markup ของโบรกเกอร์ ทองคำมีขนาดสัญญาและมูลค่าต่อ point ต่างจากคู่เงิน จึงต้องคำนวณแยก
Swap ที่ได้รับถือเป็นกำไรที่ต้องเสียภาษีไหม
ค่า Swap เป็นส่วนหนึ่งของผลได้เสียจากการเทรด ประเด็นภาษีเงินได้ของการเทรด Forex ในไทยอ่านเพิ่มเติมได้ในบทความของเราเรื่องภาษีการเทรด Forex และควรปรึกษากรมสรรพากรหรือผู้เชี่ยวชาญด้านภาษีสำหรับกรณีของตัวเอง
บทความนี้เรียบเรียงโดยใช้ AI ช่วยค้นคว้าและร่างเนื้อหา และผ่านการตรวจทานโดยทีมงาน BrokerProReview ก่อนเผยแพร่