Backtest (แบ็กเทสต์) คือการนำกฎของระบบเทรดไปทดลองกับข้อมูลราคาในอดีต เพื่อดูว่าถ้าเคยใช้กฎนี้มาก่อน ผลจะออกมาเป็นอย่างไร ทั้งอัตราชนะ กำไรเฉลี่ย และช่วงที่พอร์ตติดลบหนักที่สุด โดยยังไม่ต้องเสี่ยงเงินจริงแม้แต่บาทเดียว
สรุปสั้น ๆ: Backtest ช่วยคัดระบบที่ "ไม่เวิร์กตั้งแต่ในอดีต" ทิ้งได้เร็ว แต่ผลที่ดีไม่ได้แปลว่าระบบจะทำกำไรในอนาคต กฎของ CFTC (Commodity Futures Trading Commission คณะกรรมการกำกับการซื้อขายสินค้าล่วงหน้าของสหรัฐ) ยังบังคับให้ผลการเทรดจำลองที่นำมาโฆษณาต้องมีคำเตือนว่ามีข้อจำกัดในตัว บทความนี้จึงพาทำ Backtest 4 ขั้น พร้อมตัวอย่างคำนวณว่าต้นทุน Spread เพียง 2–5 pip ต่อไม้เปลี่ยนผลจากกำไรเป็นเท่าทุนได้อย่างไร
Backtest คืออะไร ต่างจาก Forward Test อย่างไร
ลองนึกถึงการซ้อมขับรถในสนามจำลองก่อนออกถนนจริง การทดสอบย้อนหลังก็คือสนามจำลองของนักเทรด เราเขียนกฎให้ชัด เช่น "ซื้อเมื่อราคาปิดเหนือเส้นค่าเฉลี่ย 50 แท่ง" แล้วไล่ดูกราฟย้อนหลังว่ากฎนี้จะเปิดและปิดออเดอร์ตรงไหน ได้หรือเสียกี่ pip (หน่วยวัดการขยับของราคา)
ส่วน Forward Test คือการทดสอบต่อกับข้อมูลที่ระบบ "ไม่เคยเห็น" อาจเป็นข้อมูลช่วงท้ายที่แยกเก็บไว้ หรือการรันบนบัญชีเดโม่แบบเรียลไทม์ ทั้งสองอย่างควรทำคู่กัน เพราะการทดสอบกับอดีตอย่างเดียวเสี่ยงต่อการปรับระบบให้เข้ากับอดีตมากเกินไป
ตารางเทียบ Backtest กับ Forward Test
| ประเด็น | Backtest | Forward Test |
|---|---|---|
| ข้อมูลที่ใช้ | ราคาในอดีต | ข้อมูลที่ระบบไม่เคยเห็น หรือราคาเรียลไทม์ |
| ความเร็ว | ทดสอบหลายปีได้ในไม่กี่นาที (ถ้าใช้โปรแกรม) | ต้องรอตลาดเดินจริง ใช้เวลาเป็นสัปดาห์หรือเดือน |
| สิ่งที่บอกได้ | กฎมีความได้เปรียบในอดีตหรือไม่ และ Drawdown สูงสุดเท่าไร | ระบบยังใช้ได้กับตลาดปัจจุบันหรือไม่ และเราทำตามกฎได้จริงไหม |
| จุดอ่อนหลัก | รู้ผลล่วงหน้า (Hindsight) เสี่ยง Overfitting | ช้า และเดโม่ไม่มีแรงกดดันทางอารมณ์เหมือนเงินจริง |
วิธี Backtest ระบบเทรด 4 ขั้น
ไม่ว่าจะทดสอบด้วยมือหรือด้วยโปรแกรม ขั้นตอนหลักเหมือนกัน จุดที่มือใหม่ข้ามบ่อยที่สุดคือขั้นที่ 2 และ 3
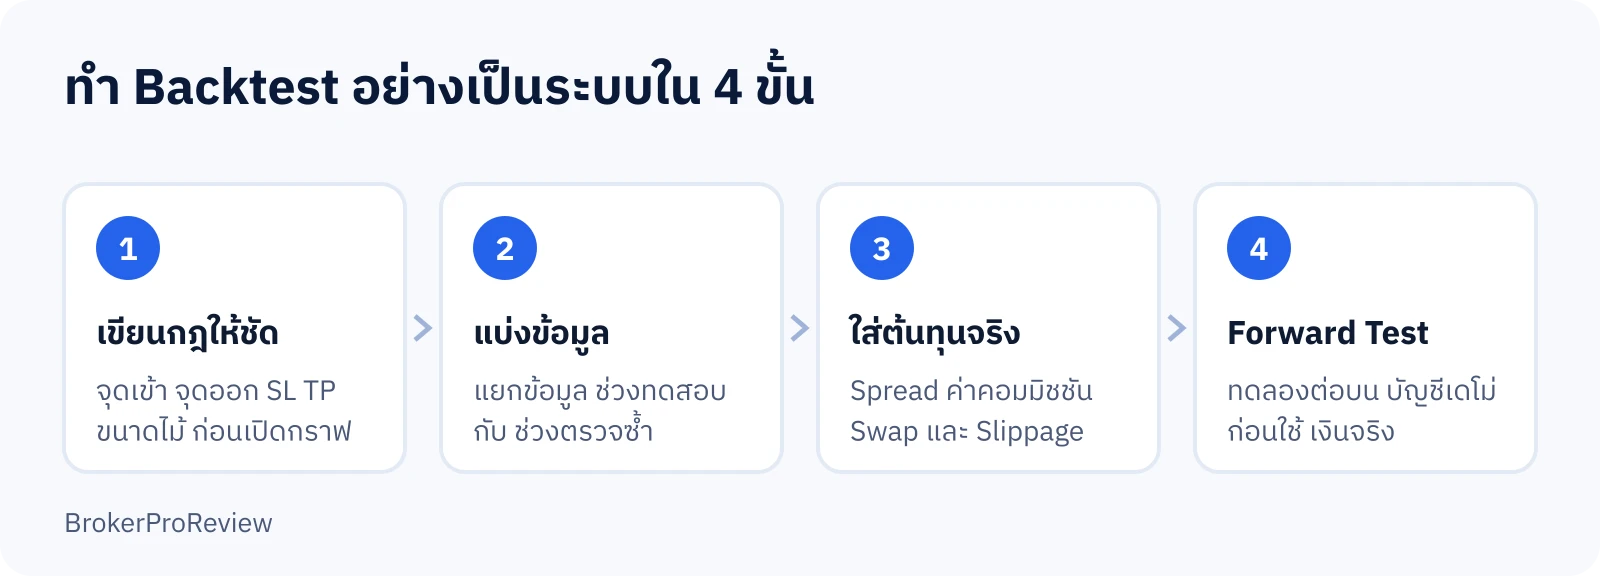
- เขียนกฎให้ชัดก่อนเปิดกราฟ ระบุคู่เงิน Timeframe เงื่อนไขเข้า จุด SL (Stop Loss จุดตัดขาดทุน) จุด TP (Take Profit จุดทำกำไร) และขนาดไม้ ถ้ากฎยังต้อง "ใช้ดุลยพินิจ" ผลที่ได้จะวัดฝีมือการเดาย้อนหลังมากกว่าวัดระบบ
- แบ่งข้อมูลเป็น 2 ช่วง ช่วงแรกใช้ทดสอบและปรับค่า ช่วงท้ายเก็บไว้ตรวจซ้ำโดยห้ามปรับอะไรอีก ถ้าระบบดีแค่ช่วงแรกแต่พังในช่วงท้าย แปลว่ามีแนวโน้มว่าเราปรับระบบให้เข้ากับอดีตมากเกินไป
- ใส่ต้นทุนจริงทุกไม้ ได้แก่ Spread ค่าคอมมิชชัน Swap (ดอกเบี้ยค้างคืน) และ Slippage (ราคาที่ได้คลาดจากราคาที่สั่ง) ระบบเทรดสั้นที่ทำกำไรไม้ละไม่กี่ pip ไวต่อข้อนี้มาก
- Forward Test ก่อนใช้เงินจริง รันกฎเดิมบนบัญชีเดโม่หรือบัญชีจริงขนาดไม้เล็กที่สุด เพื่อดูว่าผลยังใกล้เคียงกับที่ทดสอบไว้หรือไม่
ทุกไม้ควรจดลงตาราง (Spreadsheet) อย่างน้อย วันเวลา ทิศทาง ราคาเข้า ราคาออก ผลเป็น pip และเหตุผลที่เข้า การจดแบบนี้ทำให้ย้อนกลับมาตรวจได้ว่าทำตามกฎจริง ไม่ได้เลือกเฉพาะไม้ที่สวย
ทำ Backtest ด้วยมือ หรือใช้ Strategy Tester ใน MT5
การทดสอบแบบมือ (Manual) คือเลื่อนกราฟย้อนหลังทีละแท่งแล้วจดผลเอง เหมาะกับระบบ Price Action ที่เขียนเป็นโค้ดยาก ข้อดีคือได้ฝึกตาอ่านกราฟไปพร้อมกัน ข้อเสียคือช้า และมักเผลอเห็นแท่งถัดไปก่อนตัดสินใจ
ส่วนระบบอัตโนมัติหรือ EA (Expert Advisor โปรแกรมเทรดอัตโนมัติ) ทดสอบได้ด้วย Strategy Tester ใน MT5 (MetaTrader 5) ซึ่งหน้าแนะนำของ MetaQuotes ผู้พัฒนาแพลตฟอร์มระบุว่าทดสอบระบบหลายคู่เงินพร้อมกันได้ และมีตัว Optimizer ไล่หาค่าพารามิเตอร์ที่เหมาะที่สุด
โหมดจำลองราคาใน Strategy Tester ของ MT5
คู่มือ Strategy Tester ของ MetaTrader 5 (ข้อมูล ณ ตุลาคม 2026) แบ่งวิธีจำลองราคาไว้ดังนี้
| โหมด | ทำงานอย่างไร | เหมาะกับ |
|---|---|---|
| Every tick based on real ticks | ใช้ Tick จริงที่โบรกเกอร์เก็บสะสมไว้ ไม่จำลอง | ระบบเทรดสั้นที่ต้องการความแม่นยำสูง รอบแรกโหลดข้อมูลนาน |
| Every tick | จำลองทุก Tick จากข้อมูลที่มี แม่นยำแต่ช้า | ใช้แทนเมื่อไม่มีข้อมูล Tick จริง |
| 1 minute OHLC | ใช้ 4 ราคาต่อแท่ง 1 นาที คือ เปิด สูง ต่ำ ปิด (OHLC: Open High Low Close) | ประเมินเร็ว ระบบที่ถือออเดอร์นานขึ้น |
| Open prices only | ใช้แค่ราคาเปิดของแท่ง | คัดกรองหยาบ ๆ ก่อนทดสอบละเอียด |
| Math calculations | ไม่โหลดราคาเลย และไม่ตรวจ Margin | งานคำนวณ ไม่ใช่การจำลองเทรด |
คู่มือเดียวกันยังมีตัวเลือก Forward ให้กันข้อมูลช่วงท้าย 1/2, 1/3, 1/4 หรือกำหนดวันเองไว้ทดสอบซ้ำ และตั้ง Delay จำลองความหน่วงของเครือข่ายได้ โหมด Random Delay จะสุ่มหน่วง 0–8 วินาทีใน 90% ของคำสั่ง และ 9–18 วินาทีในอีก 10% ซึ่งช่วยให้ผลใกล้สภาพจริงมากกว่าการส่งคำสั่งที่ราคาเป๊ะทุกครั้ง
อ่านผล Backtest: ตัวอย่างคำนวณกำไรคาดหวังหลังหักต้นทุน
ตัวเลขที่ควรดูมี 4 ตัว ได้แก่ อัตราชนะ (Win Rate) อัตรากำไรต่อขาดทุนเฉลี่ย ดูRisk Reward Ratio ประกอบ ค่า Drawdown สูงสุด และ Expectancy หรือกำไรคาดหวังต่อไม้ สูตรคือ
Expectancy = (อัตราชนะ × กำไรเฉลี่ย) − (อัตราแพ้ × ขาดทุนเฉลี่ย)
ตัวอย่างสมมติ: ทดสอบย้อนหลังระบบหนึ่งบน EUR/USD ได้ 100 ไม้ ชนะ 45% กำไรเฉลี่ย 60 pip ขาดทุนเฉลี่ย 40 pip ยังไม่หักต้นทุน
- Expectancy ก่อนหักต้นทุน = (0.45 × 60) − (0.55 × 40) = 27 − 22 = +5 pip ต่อไม้
- ถ้าต้นทุนรวม Spread และ Slippage เฉลี่ย 2 pip ต่อไม้ ไม้ที่ชนะเหลือ 58 pip ไม้ที่แพ้กลายเป็น 42 pip
- Expectancy หลังหักต้นทุน = (0.45 × 58) − (0.55 × 42) = 26.1 − 23.1 = +3 pip ต่อไม้
- ที่ ขนาดไม้ 0.10 lot ของ EUR/USD ซึ่ง 1 pip ≈ 1 ดอลลาร์ ผล 100 ไม้จึงลดจากราว 500 ดอลลาร์เหลือราว 300 ดอลลาร์
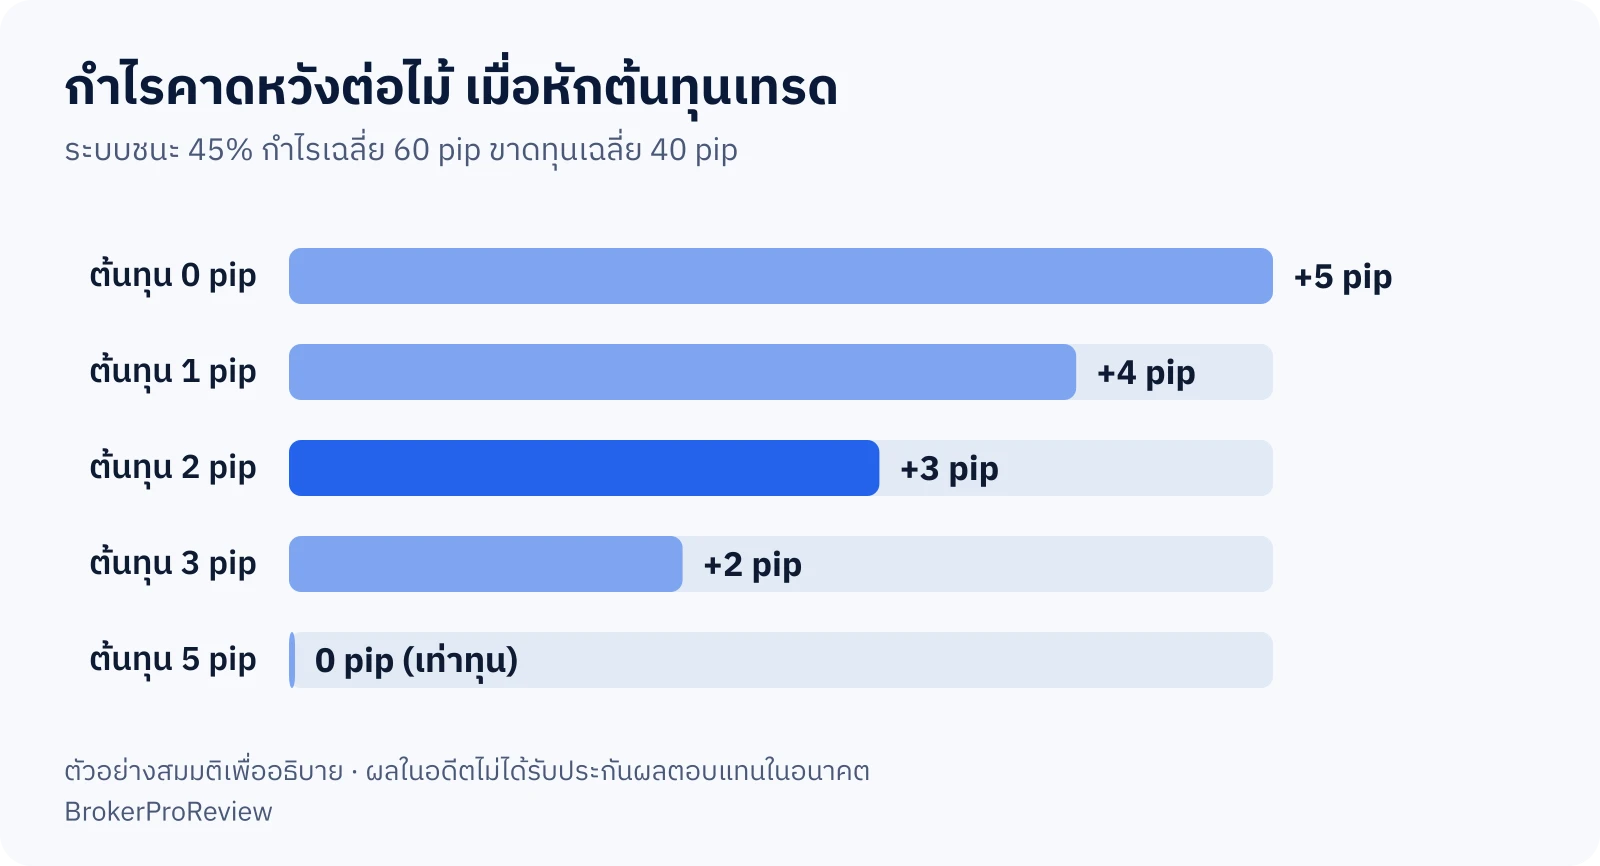
บทเรียนจากตัวอย่างนี้คือ ต้นทุนถูกหักทุกไม้ ไม่ว่าไม้นั้นจะชนะหรือแพ้ ระบบที่ทดสอบโดยไม่ใส่ Spread จึงดูดีเกินจริงเสมอ โดยเฉพาะระบบ Scalping ที่เป้ากำไรต่อไม้เล็ก ช่วงข่าวแรงที่ Spread ถ่างกว้าง ต้นทุนจริงอาจสูงกว่าค่าเฉลี่ยที่ใช้ทดสอบได้อีก
ความเสี่ยงที่ควรรู้
Backtest เป็นเครื่องมือคัดกรอง ไม่ใช่ข้อพิสูจน์ว่าระบบจะทำเงิน หน่วยงานกำกับดูแลและนักวิจัยเตือนเรื่องนี้ไว้ชัด และนี่คือจุดที่ทำให้ผลจริงต่างจากผลทดสอบบ่อยที่สุด
1 ผลจำลองมีข้อจำกัดในตัว ตามที่ CFTC และ NFA กำหนด
กฎ 17 CFR §4.41 ของ CFTC กำหนดให้ผลการเทรดจำลองที่นำมาเผยแพร่ต้องขึ้นต้นคำเตือนว่า "These results are based on simulated or hypothetical performance results that have certain inherent limitations" หรือ "ผลนี้มาจากการจำลองหรือสมมติ ซึ่งมีข้อจำกัดในตัว" เพราะไม่ได้ส่งคำสั่งจริง และระบบถูกออกแบบหลังรู้ผลแล้ว
ข้อบังคับ NFA Compliance Rule 2-29 ของ NFA (National Futures Association องค์กรกำกับดูแลตนเองของธุรกิจฟิวเจอร์สสหรัฐ) ใช้ถ้อยคำแรงกว่า ระบุว่าการเทรดสมมติ "ไม่มีความเสี่ยงทางการเงิน" และมักพบ "ความแตกต่างอย่างมาก" ระหว่างผลสมมติกับผลจริง ดังนั้นถ้าใครโชว์กราฟทดสอบย้อนหลังที่กำไรสวยเพื่อขาย EA หรือคอร์ส ให้ถามว่ามีผลบัญชีจริงหรือไม่
2 Overfitting ปรับระบบจนเข้ากับอดีตเกินไป
Overfitting (หรือ Curve Fitting) คือการปรับพารามิเตอร์ซ้ำ ๆ จนระบบจำ "เสียงรบกวน" ของข้อมูลเก่าได้ แต่ใช้กับตลาดใหม่ไม่ได้ งานวิจัย "Pseudo-Mathematics and Financial Charlatanism" ของ David H. Bailey, Jonathan M. Borwein, Marcos López de Prado และ Qiji Jim Zhu ในวารสาร Notices of the AMS (2014) ตามที่ ScienceDaily สรุปไว้ พบว่าระบบที่ใช้ข้อมูล 5 ปี อาจหลอกเราได้แม้ลองเพียง 45 ชุดค่า และอย่างน้อย 1 ชุดจะดูดีเพราะความบังเอิญ
คณะผู้วิจัยเขียนไว้ว่า "In our experience, overfitting is pathological within the financial industry" หรือ "จากประสบการณ์ของเรา Overfitting เป็นปัญหาเรื้อรังในวงการการเงิน" วิธีลดความเสี่ยงคือจดจำนวนครั้งที่ปรับค่า ใช้กฎน้อยข้อ และตรวจกับข้อมูลช่วงที่แยกเก็บไว้
3 Look-ahead Bias และคุณภาพข้อมูล
Look-ahead Bias คือการใช้ข้อมูลที่ ณ เวลานั้นยังไม่เกิดขึ้น เช่น ตัดสินใจเข้าด้วยราคาปิดของแท่งที่ยังไม่ปิด พบบ่อยในการทดสอบแบบมือ อีกปัญหาคือข้อมูลราคาที่ขาดหายหรือผิด ซึ่งทำให้ผลเพี้ยนได้โดยไม่รู้ตัว ข้อมูลของโบรกเกอร์แต่ละรายยังต่างกันตามเวลาเซิร์ฟเวอร์และ Spread
4 ตลาดจริงมี Slippage ความหน่วง และอารมณ์
การทดสอบส่วนใหญ่ถือว่าได้ราคาตามที่สั่ง แต่บัญชีจริงอาจโดน Slippage ช่วงข่าว หรือคำสั่งหน่วงหลายวินาที อีกเรื่องที่โปรแกรมวัดไม่ได้คือจิตวิทยาการเทรด การทนเห็นพอร์ตติดลบ 20% ในตารางต่างจากการทนเห็นเงินจริงหายไปมาก ข้อบังคับ NFA ข้างต้นก็ระบุว่าความสามารถในการทนขาดทุนเป็นปัจจัยที่ผลสมมติสะท้อนไม่ได้
5 ผู้เล่นรายย่อยส่วนใหญ่ขาดทุน และ Forex ในไทยไม่มีใบอนุญาต
แม้ระบบจะผ่านการทดสอบ ผลรวมของตลาดยังไม่เข้าข้างรายย่อย FCA (Financial Conduct Authority หน่วยงานกำกับดูแลบริการทางการเงินของสหราชอาณาจักร) พบเมื่อ 6 ธันวาคม 2016 ว่าลูกค้ารายย่อย 82% ขาดทุนจากการเทรด CFD (Contract for Difference สัญญาซื้อขายส่วนต่าง) การใช้ Leverage (อัตราทด) สูงยังขยายทั้งกำไรและขาดทุน จนพอร์ตถูกบังคับปิดได้เร็วกว่าที่ผลทดสอบแสดง
สำหรับผู้อ่านในไทย ธนาคารแห่งประเทศไทยยืนยันเมื่อ 25 มิถุนายน 2026 ว่าไม่มีนโยบายให้ใบอนุญาตประกอบธุรกิจ FOREX การฝ่าฝืนพระราชบัญญัติควบคุมการแลกเปลี่ยนเงิน พุทธศักราช 2485 มีโทษปรับไม่เกิน 20,000 บาท หรือจำคุกไม่เกิน 3 ปี หรือทั้งจำทั้งปรับ ผลทดสอบที่ดีจึงไม่ได้ลดความเสี่ยงด้านกฎหมายและด้านโบรกเกอร์
สรุป: Backtest คือด่านคัดกรอง ไม่ใช่ใบรับประกันกำไร
Backtest มีประโยชน์ที่สุดเมื่อใช้ "ตัดระบบที่แย่ทิ้ง" มากกว่า "พิสูจน์ว่าระบบดี" ทำให้ครบ 4 ขั้น คือ เขียนกฎให้ชัด แบ่งข้อมูลไว้ตรวจซ้ำ หักต้นทุนจริงทุกไม้ และ Forward Test บนเดโม่ก่อน แล้วค่อยเริ่มเงินจริงด้วยไม้เล็กพร้อมแผนบริหารเงินทุนที่จำกัดความเสียหายต่อไม้
คำถามที่พบบ่อยเกี่ยวกับ Backtest
Backtest ต้องทดสอบกี่ไม้ถึงพอ
ไม่มีตัวเลขตายตัวจากหน่วยงานกำกับ หลักคือยิ่งมากยิ่งดีและควรครอบคลุมหลายสภาวะตลาด ทั้งช่วงมีเทรนด์และช่วงไซด์เวย์ งานวิจัยใน Notices of the AMS ข้างต้นยังเตือนว่ายิ่งลองปรับค่าหลายรอบ ยิ่งต้องใช้ข้อมูลยาวขึ้น
Backtest ฟรีทำได้ไหม
ทำได้ Strategy Tester อยู่ในแพลตฟอร์ม MT5 อยู่แล้วโดยไม่ต้องจ่ายเพิ่ม และ Backtest แบบมือทำได้บนกราฟทั่วไปร่วมกับ Spreadsheet แต่ข้อมูล Tick คุณภาพสูงจากบางผู้ให้บริการอาจมีค่าใช้จ่าย
Backtest กับบัญชีเดโม่ต่างกันอย่างไร
Backtest ใช้ข้อมูลในอดีตและทดสอบได้หลายปีในเวลาสั้น ส่วนบัญชีเดโม่ใช้ราคาเรียลไทม์ จึงเป็นการ Forward Test ที่ต้องรอตลาดเดินจริง ควรใช้ทั้งสองอย่างต่อกัน
ผล Backtest กำไรดี แปลว่าระบบนั้นดีไหม
ยังสรุปไม่ได้ ต้องดูว่าหักต้นทุนแล้วหรือยัง ผลในข้อมูลช่วงที่แยกเก็บไว้ยังดีอยู่ไหม และ Drawdown สูงสุดรับได้หรือไม่ ผลในอดีตไม่ได้รับประกันผลในอนาคต
EA ที่ขายพร้อมผล Backtest เชื่อได้แค่ไหน
ควรระวัง ผลทดสอบย้อนหลังปรับให้สวยได้ง่ายด้วยการเลือกช่วงเวลาและพารามิเตอร์ ขอดูผลบัญชีจริงที่ตรวจสอบได้ และจำไว้ว่ากฎ CFTC และ NFA ถือว่าผลจำลองมีข้อจำกัดในตัวเสมอ
บทความนี้เรียบเรียงโดยใช้ AI ช่วยค้นคว้าและร่างเนื้อหา และผ่านการตรวจทานโดยทีมงาน BrokerProReview ก่อนเผยแพร่